
Cooperativismo de crédito e inclusão a serviços financeiros
O Estudo Especial do BNDES 81 avalia o impacto do BNDES Procapcred no fortalecimento do cooperativismo e no acesso a serviços financeiros.
O Estudo Especial do BNDES 81 avalia o impacto do BNDES Procapcred no fortalecimento do cooperativismo e no acesso a serviços financeiros.
Cooperativas de crédito são instituições financeiras formadas por pessoas que se unem para oferecer serviços financeiros exclusivamente aos seus associados, sem objetivo de lucro. Entre os principais serviços estão a concessão de empréstimos, a captação de depósitos à vista e a prazo, a prestação de serviços de cobrança, de custódia, de recebimentos e pagamentos por conta de terceiros sob convênio com instituições financeiras públicas e privadas e de correspondente no país, além de outras operações específicas e atribuições estabelecidas na legislação em vigor.
As cooperativas de crédito podem desempenhar papel importante no desenvolvimento econômico ao aproximarem emprestadores de recursos de quem precisa de financiamento. Essa proximidade reduz a assimetria de informações e, consequentemente, a incerteza sobre o risco das operações de crédito melhorando as oportunidades de crédito dos empreendedores.
Por se basearem em relações de longo prazo entre seus membros, incentivam comportamentos responsáveis e a preservação da reputação de cada cooperado perante a comunidade.
Além disso, contam com mecanismos de compartilhamento de risco e de monitoramento do crédito: os próprios cooperados podem atuar como garantidores de outros membros, participar do cofinanciamento das operações ou ser afetados pelo histórico de inadimplência de toda a cooperativa, o que pode influenciar as condições de crédito oferecidas aos demais associados.
Em 2025, havia 742 cooperativas singulares em atividade no país, somando 21,2 milhões de cooperados. O sistema nacional de crédito cooperativo (SNCC) soma R$ 1,04 trilhão em ativos, R$ 834,4 bilhões em captações e R$ 133 bilhões em patrimônio líquido (dados de dezembro de 2025).
De acordo com a Política Nacional do Cooperativismo, as cooperativas singulares são constituídas por, no mínimo, vinte pessoas físicas, sendo permitida a participação de pessoas jurídicas que tenham por objeto atividades econômicas relacionadas às das pessoas físicas e se caracterizem pela prestação direta de serviços aos associados.
Destaca-se que a restrição de crédito no país está relacionada à localidade: cerca de 47% dos municípios brasileiros não contam com agências bancárias (dado de dezembro de 2025). Nesse contexto, as cooperativas de crédito exercem um papel fundamental ao levarem serviços financeiros a municípios de pequeno porte e regiões mais afastadas dos grandes centros.
O Programa de Capitalização de Cooperativas de Crédito (Procapcred) foi instituído em 2006 com o objetivo de fortalecer a estrutura patrimonial das cooperativas singulares de crédito brasileiras com mais de um ano de atividade. O programa oferece concessão de financiamentos aos cooperados para a aquisição de cotas-partes (ou seja, parcelas do capital social) das cooperativas de crédito. As cotas-partes conferem direitos e deveres ao cooperado, não têm o objetivo de gerar lucro individual e podem ser utilizadas como fonte de recursos para financiamento de projetos. Após a contratação do financiamento, os recursos são transferidos à cooperativa, que, por sua vez, dispõe do valor integralizado em depósito em nome do cooperado.
O BNDES Procapcred é executado pelo BNDES por meio de operações indiretas, realizadas em parceria com instituições financeiras credenciadas que atuam como agentes repassadores e são responsáveis pela análise das solicitações de apoio e pela negociação de condições com os clientes. A partir de 2015, o BNDES também assumiu a função de regulamentar as condições financeiras do programa.
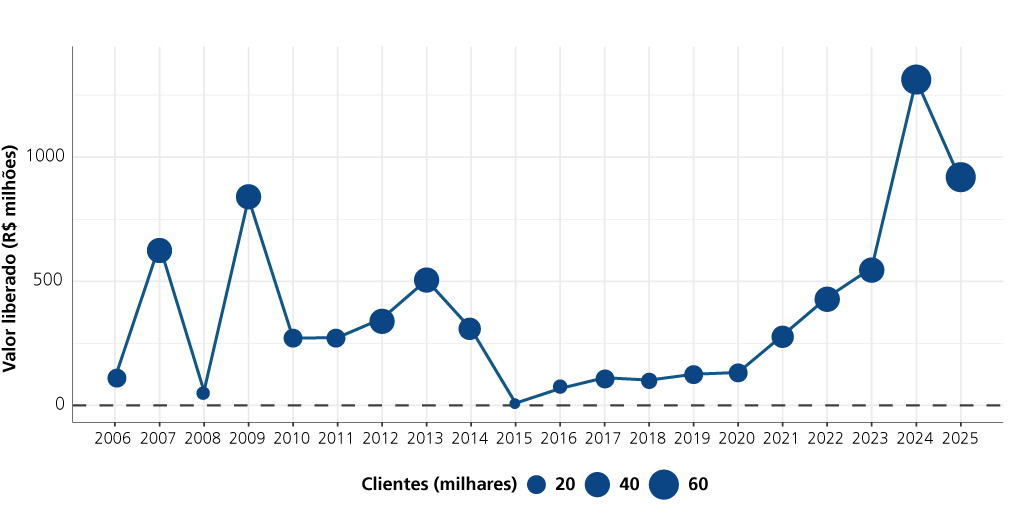
De 2006 a 2025, o BNDES Procapcred realizou 555.384 operações com 426.203 cooperados distintos em 827 municípios, com um total de R$ 7,4 bilhões de recursos liberados. O ano com mais operações foi 2024, com mais de 65 mil clientes atendidos e R$ 1,3 bilhão liberado. A maior parte das operações do BNDES Procapcred foi realizada com pessoas físicas (PF), que representaram 472.509 operações e R$ 5,8 bilhões liberados no total.
Fonte: Elaboração própria.
A análise mostra que, em comparação com municípios semelhantes que não receberam apoio, o apoio do BNDES Procapcred está associado a um crescimento de 30,1% do número total de cooperados. O efeito é maior para pessoas físicas (+31,7%) do que para pessoas jurídicas (+14,6%). Resultado semelhante se verifica em relação ao número de cooperados que realizam operações financeiras, tais como depósitos e operações de crédito nos municípios apoiados pelo programa. O apoio do Procapcred está associado a um crescimento do número de cooperados com conta corrente (+23,7%), com depósito a prazo (38,8%) e com operações de crédito (+66,5%).
Em relação a como esses efeitos se manifestam ao longo do tempo, os resultados indicam que o aumento do número de cooperados e das operações com conta corrente acontecem de forma mais rápida após o início do apoio. Já os impactos sobre os depósitos a prazo e as operações de crédito surgem de forma mais gradual, a partir do segundo ano após o tratamento. Esse comportamento é esperado, uma vez que a capitalização das cooperativas pode levar algum tempo para se traduzir em melhores condições de crédito a seus associados. De modo geral, os efeitos aumentam com o tempo, ainda que em ritmo mais moderado. Ademais, não foram observadas diferenças relevantes entre municípios dos grupos de tratamento e de controle antes do início do programa, o que reforça que os resultados foram causados pelo apoio do BNDES Procapcred.
Foi feita também uma análise de heterogeneidade, investigando se os efeitos são equivalentes para municípios com perfis diferentes. Os resultados indicam os maiores benefícios do programa ocorrem justamente nos municípios com menor índice de desenvolvimento humano municipal (IDHM) e com maior tendência à escassez de serviços bancários e à restrição de crédito.
A análise combina dados das operações do BNDES Procapcred com dados do BCB (Cooperados por município e Estatística Bancária Mensal por município – Estban), da Secretaria do Tesouro Nacional – STN (Finanças Municipais – Finbra), do Instituto Brasileiro de Geografia e Estatística (IBGE) e do Programa das Nações Unidas para o Desenvolvimento (Pnud). Nesta avaliação, foram considerados apoiados os municípios com operação do BNDES Procapcred no período de 2015 a 2023.
As variáveis de resultado incluídas são o número de cooperados no município (total, pessoas físicas e pessoas jurídicas) e o número de cooperados com operações financeiras (conta corrente, depósito a prazo e operações de crédito).
Como o apoio não é concedido ao mesmo tempo para todos e os efeitos do tratamento podem ser dinâmicos e variar de acordo com o tempo desde a primeira exposição ao tratamento, podendo se acelerar ou desacelerar ao longo do período estudado, foi utilizada uma especificação do modelo de diferença em diferenças que permite capturar efeitos dinâmicos do tratamento (Callaway; Sant’Anna, 2021).
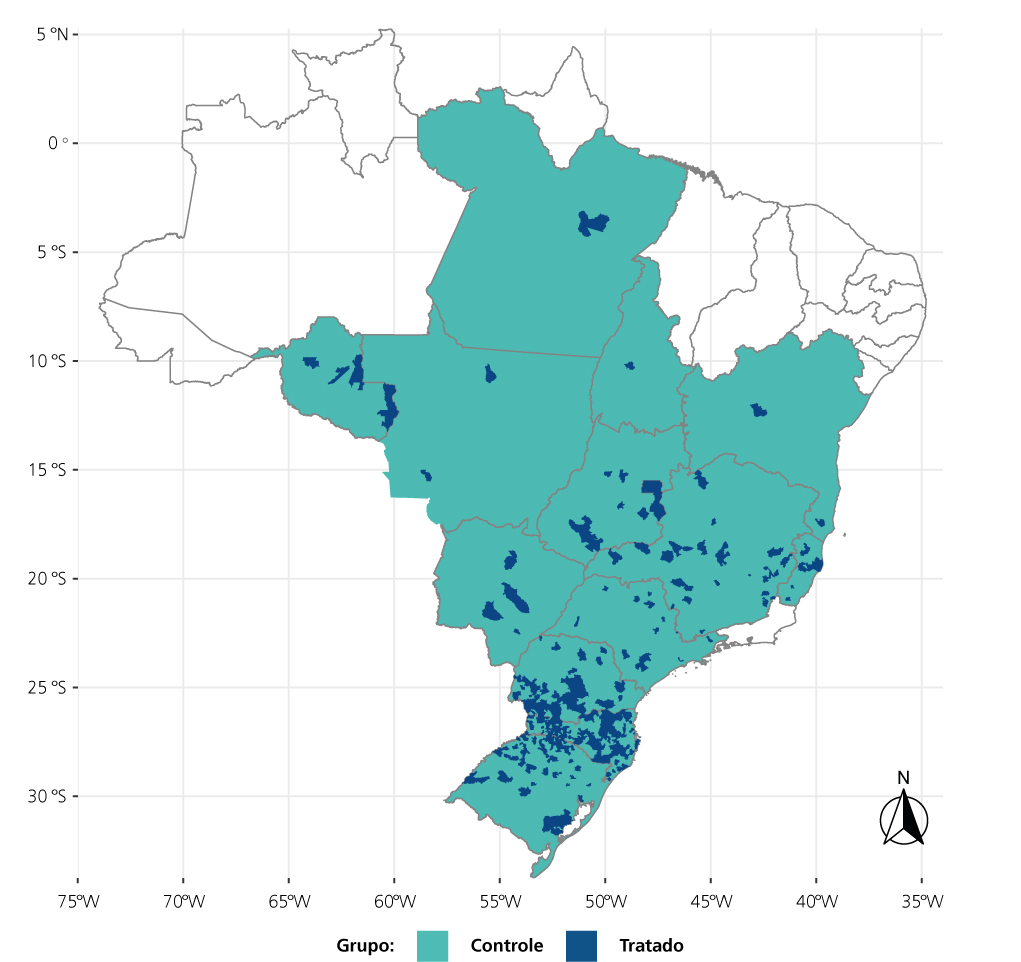
O grupo de tratamento consiste nos 308 municípios com cooperativa singular capitalizada com recursos do BNDES Procapcred entre 2015 e 2023. O grupo de controle é formado por 3.678 municípios sem operações do programa, com pelo menos uma cooperativa de crédito e localizados em um estado em que houve pelo menos uma operação do BNDES Procapcred no período.
Fonte: Elaboração própria.
Tendo em vista que os resultados obtidos fornecem evidências positivas dos efeitos do BNDES Procapcred sobre cooperativismo e acesso a serviços financeiros, mais pronunciados em localidades menos desenvolvidas e/ou com maiores restrições de acesso a crédito, considera-se desejável a ampliação da cobertura do programa no território nacional, de modo a alcançar mais municípios com maiores dificuldades de acesso ao crédito fora do sistema cooperativo. Esse desafio depende da atuação coordenada entre o BNDES e sua rede de instituições financeiras parceiras, responsáveis pela operacionalização do programa.
As mudanças implementadas nos últimos anos representam avanços importantes nesse sentido. Em 2024, o Procapcred passou por uma ampla modernização, que contou com a ampliação do público elegível, que passou a englobar qualquer pessoa cooperada natural, residente e domiciliada no Brasil, a ampliação do limite de financiamento por cliente final para até R$ 100 mil reais a cada dois anos, a ampliação do prazo de financiamento; e a simplificação dos procedimentos de contratação, eliminando a exigência de apresentação do projeto que define o plano de capitalização pela cooperativa singular. Em 2025, o programa passou a proporcionar condições mais favoráveis para os cooperados localizados nas regiões Norte e Nordeste. Já em 2026, tornou-se uma linha permanente do portfólio de produtos do BNDES, o que confere mais estabilidade para sua operacionalização ao longo do tempo.
Em conjunto, essas iniciativas reforçam o potencial do Procapcred como instrumento de fortalecimento das cooperativas de crédito e de expansão da oferta de serviços financeiros em regiões menos atendidas pelo sistema bancário. O fortalecimento do cooperativismo, proporcionado pelo programa, favorece o fortalecimento do Sistema Financeiro Nacional (SFN), contribuindo para ampliação, desconcentração e redução do custo do crédito no Brasil.